2025年9月,欧洲首家大型烧结钕铁硼磁体工厂在爱沙尼亚纳尔瓦投产。对于过去两年一直在努力应对出口许可证、价格波动和单一来源风险的采购团队来说,这听起来像是真正意义上的替代供应链的开端。的确如此——但只是部分如此。欧洲正在构建真正的磁体产能,纳尔瓦工厂的投产无疑是一个重要的里程碑。然而,工厂建设只是快速推进的部分,真正缓慢的是原材料供应。而这两者之间的差距,正是买家在重新调整采购策略之前需要了解的关键所在。
本文解释了欧洲实际建设了什么,关键原材料法案承诺了什么,原料将来自哪里(以及不会来自哪里),以及本十年剩余时间里切实可行的采购计划是什么样的。
为什么欧洲现在要建设磁石能力
问题的根源在于算术。根据Neo Performance Materials公司提交的文件,全球超过90%的烧结钕铁硼磁体产自中国。对于电动汽车电机、风力涡轮机、工业驱动装置和国防应用而言,这相当于整个欧洲工业基础的单一故障点。
欧盟的回应是《关键原材料法》(CRMA),该法于2024年5月23日生效。它为欧盟到2030年战略原材料的年度消费量设定了四个基准:
| CRMA基准(到2030年) | 目标 |
|---|---|
| 欧盟内部的资源开采 | ≥ 10% |
| 欧盟内部加工 | ≥ 40% |
| 欧盟内部的回收利用 | ≥ 25% |
| 对任何单一非欧盟国家的依赖 | ≤ 65% |
对买家而言,有两件事至关重要。首先,基准是……非结合靶点关键不在于配额或供应保证——欧洲审计院和布鲁盖尔智库都已质疑指定的战略项目能否惠及稀土。其次,首批60个指定的战略项目(其中47个位于欧盟境内)涵盖了从锂到石墨的各种材料,因此稀土与其他所有关键材料一样,都在争夺同样的资金、许可证和熟练劳动力。
中国对重稀土的出口管制——我们在下文中对此进行了解释。中国钕铁硼出口管制采购指南——这加剧了双方的紧迫感。欧洲买家亲身经历了许可证申请的漫长等待;欧洲政策制定者则目睹了单一国家同时控制原材料和磁铁的后果。
爱沙尼亚建设:现状如何
位于纳尔瓦的工厂由总部位于加拿大的Neo Performance Materials公司运营,是欧洲磁体战略的核心。事实上,它:
| 里程碑 | 地位 |
|---|---|
| 爱沙尼亚纳尔瓦的设施落成启用 | 2025年9月 |
| 第一阶段烧结钕铁硼产能 | 2000吨/年 |
| 扩张潜力(第二阶段) | 5000吨/年 |
| 欧盟磁铁需求全面建成后的份额 | 高达约15% |
| 首批烧结磁体样品 | 2025年4月发货(向一级牵引电机客户交付18000件) |
| PPAP / 批量生产 | 计划持续到2026年 |
| 第一阶段资本成本 | 约7500万美元,其中约23%的符合条件的费用将由欧盟拨款报销。 |
| 需求可见性 | 与博世签署多年产能谅解备忘录 |
Neo 报告称,其位于纳尔瓦的工厂在开业几个月内就生产出了第一百万个磁铁,并且在 2025 年 G7 峰会上展示了“欧洲制造”的磁铁——这表明该工厂的政治影响力远远超过了其产量。
在上游30公里外的锡拉迈(Sillamäe)海岸,Neo公司的Silmet工厂几十年来一直在分离稀土氧化物。2026年4月,Neo公司启用了一个新的工厂。重稀土分离线在那里,工厂首次分离出镝和铽的氧化物——这些元素是制造高温钕铁硼磁体的关键,也是中国出口许可证制度所要求的元素。纳尔瓦和西尔梅特两家公司合计构成了欧洲最接近一体化磁体价值链的企业:氧化物分离、金属、合金和成品磁体均在一个小国之内完成。
难点在于:原材料未能按时到货
坦诚的对话由此开始。加工能力可以在三年内建成,但多元化的原材料基础却无法做到这一点。以下三个事实说明了两者之间的差距。
1. 原料问题仍未解决。独立供应链分析师始终指出,原料供应是爱沙尼亚稀土集群面临的关键未解难题:这些工厂需要安全、可追溯且具有商业可行性的钕镨氧化物、镝和铽供应,并且价格要能与中国原材料相媲美。Neo公司一直在积极推进多元化发展(与澳大利亚生产商开展供应合作,与Globe Metals & Mining签署承购谅解备忘录,以及——尤其值得注意的是——于2025年3月将其在中国的分离合资企业出售给盛和资源,同时保留少数股权以及在未来五年内独家经销这些中国合资企业在中国境外生产的重稀土产品的权利)。请仔细阅读最后一点:即使是最坚定的西方一体化企业,仍然会在中国重稀土供应中保留一定的合同基础,因为这些分子主要产自中国。
2. 价格差距也说明了同样的问题。在中国境内采购和定价的原材料,其交易价格比中国境外采购的原材料低很多:
| 元素 | 中国国内基准利率(2026年4月) | 中国以外地区评估(2026年5月) | 差距 |
|---|---|---|---|
| 氧化镝 | 约220美元/公斤 | 约1450美元/公斤 | 约6.5倍 |
| 氧化铽 | 约970美元/公斤 | 约4500美元/公斤 | 约4.6倍 |
欧洲磁体产能要么必须以这些价格从中国进口原料,要么必须获得出口许可证才能进口中国原材料,要么必须绕开重稀土进行设计。这三种途径都存在——但没有一种是免费的。
3. 并非所有欧洲项目都能存活下来。GKN粉末冶金公司在投资约2000万欧元兴建一座中试工厂后,于2025年取消了其在德国的烧结磁体项目。该工厂原计划到2030年年产量达到4000吨。在欧洲生产磁体既具有战略意义,又面临商业挑战。索尔维公司位于拉罗谢尔的工厂是另一个值得关注的项目,该项目计划于2026年底实现工业规模的镝和铽分离,目标是到2030年供应欧洲30%的磁级氧化物市场。
这并非意味着欧洲将会失败。而是说,2030 年的基准目标是根据化工工程的时间表来衡量的:新的分离产能、新的金属化工艺、新的磁体工厂以及客户资质认证周期,每一项都需要数年时间,而且所有这些环节必须相互衔接才能形成闭环。
这对买家意味着什么:一个切实可行的采购计划
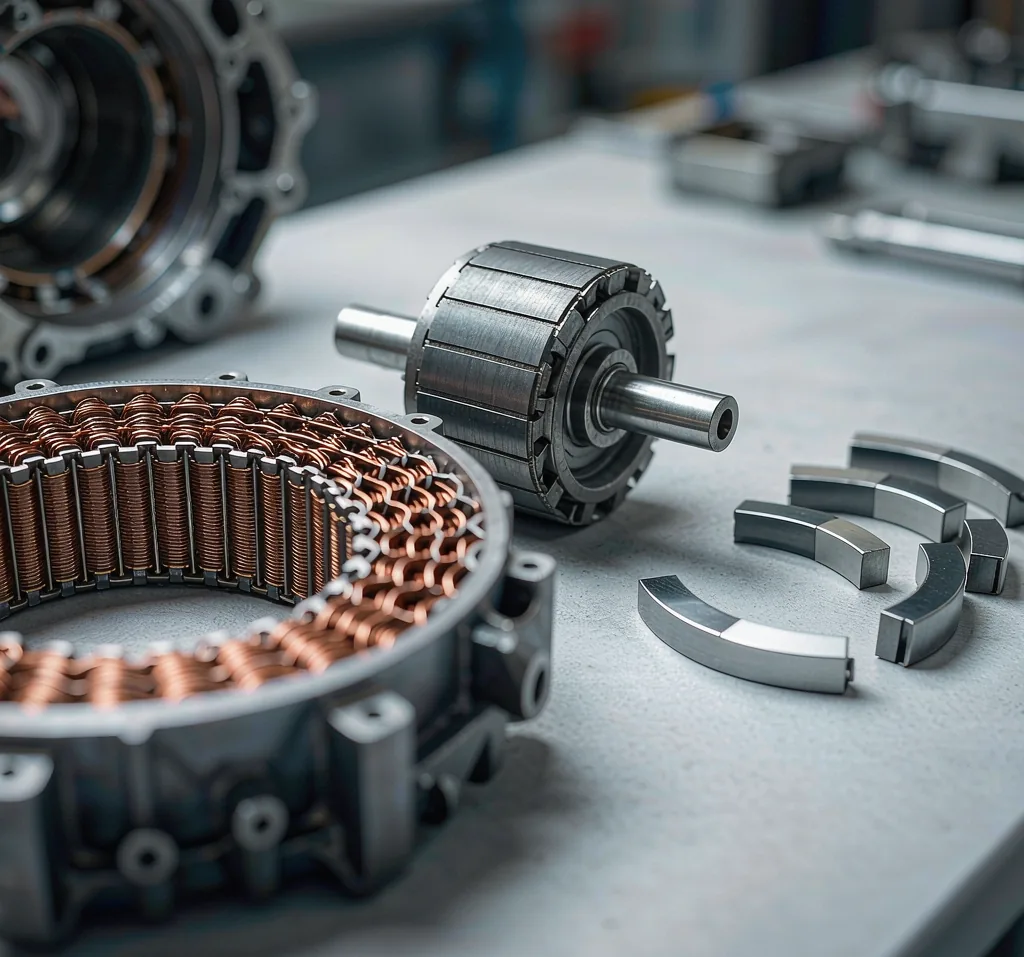
如果你向欧洲进口磁铁——用于汽车、风能、工业自动化、传感器等领域——以下是事实实际支持的策略。
将 2030 年视为一个方向,而不是一个交付日期。CRMA的基准不具约束力。即便所有战略项目都能顺利交付,本世纪后半叶欧洲稀土磁体的供应仍将紧张,合格产品不多,价格也居高不下。纳尔瓦的产量将受到欧洲所有原始设备制造商的追捧;首批配额自然会流向牵引电机、风能和国防领域。
预计非中国供应的产品价格会更高——并为此做好预算。上表所示的Dy/Tb价格表显示了成本基础。欧洲烧结磁铁的价格不会比中国产的便宜。它的优势在于产地保证、关税豁免和便于审计。对于某些产品线来说,这种溢价是值得的;而对于其他产品线来说则不然。
实行双轨供应商战略。为战略性、对可追溯性要求较高的产品线选择一家合格的欧洲或非中国供应商,同时维持一条符合规定的中国供应链,并将许可证审批周期纳入您的计划。任何单一方案都无法完全规避所有风险:欧洲供应商的供应量和成本不足,而中国供应商则存在出口管制周期(根据我们2025-2026年的实际经验,获得许可的重稀土品级大约需要四个月,详情请见下文)。我们的出口合规指南).
尽可能地减少重稀土元素的使用。对于工作温度低于约 150°C 的应用,不含高稀土元素的钕铁硼合金完全避免了出口许可问题,并降低了因任何供应渠道(无论是中国、爱沙尼亚还是其他渠道)而导致的镝和铽短缺风险。我们将在下文中解释其中的工程权衡。我们的 HRE 无限制指南这是目前欧洲采购领域最未被充分利用的杠杆。
向每位供应商提出两个问题。这些磁铁是在哪里烧结的?原料又来自哪里?磁铁可能是“欧洲制造”,原料来自中国;也可能是“中国制造”,但完全符合出口管制规定,并经过第三方检测。这两种说法都可能合理,但您应该清楚自己购买的是哪一种,而且您客户的合规部门也越来越关注这个问题。
底线
欧洲磁体产能建设势头强劲,纳尔瓦项目堪称一个真正的里程碑——这是近几十年来欧洲首次拥有如此规模的烧结钕铁硼产能,同时重稀土分离技术也正在蓬勃发展。然而,原材料多元化进程却落后于产能数年,2030年的目标并不具有约束力,而且中国本土原材料与非中国本土原材料的价格差距依然巨大。对于买家而言,制胜之道并非盲目追逐市场热点而改变供应链,而是采取双轨制策略:在原材料来源足以支撑溢价的情况下选择欧洲产能,在成本和产量仍然占据主导地位的情况下选择符合标准的中国供应,并在工作温度允许的情况下采用不含重稀土的工程技术。
需要就哪些零件可以改用不含 HRE 的等级寻求第二意见,或者了解符合规定的中国采购材料在交货时间和文书工作方面究竟需要多少成本?联系 HS 五金店— 我们按照有据可查、符合出口规定的流程生产钕铁硼、钐钴和磁性组件,我们会准确地告诉您哪条路线最适合您的应用。
徐波
杭州HS五金有限公司
邮箱:info@hshardwares.com | 电话/WhatsApp:+86 136 6665 6994
www.hs-hardwares.com
常见问题解答
如今钕铁硼磁铁在哪里生产?
根据Neo Performance Materials公司的公开文件,全球超过90%的烧结钕铁硼磁体产自中国。欧洲首座大型烧结磁体工厂将于2025年9月在爱沙尼亚纳尔瓦投产,一期产能为每年2000吨。
纳尔瓦工厂能满足欧洲多少磁铁需求?
二期工程全面投产后,年产能约为5000吨,可满足欧盟约15%的需求。一期工程的产能正在接受汽车和工业客户的验证,验证工作将持续到2026年。
欧洲能否在不使用中国原材料的情况下生产磁铁?
尚未达到商业规模。欧洲的分离和磁化产能正在迅速提升,但原料——尤其是镝和铽——仍然严重依赖中国,而中国以外的原材料价格溢价高达4-6倍。欧盟设定的2030年加工(40%)和回收(25%)目标仅为非强制性基准。
买家现在应该转向欧洲磁铁供应商吗?
并非全面供应。汽车认证周期为12-24个月,早期产量会分配给电动汽车、风能和国防项目,而且非中国供应商的价格更高。双轨战略——即为战略生产线提供合格的欧洲供应商,以及在预留许可审批时间的情况下,从中国采购符合要求的供应商——更符合当前的市场结构。
中国的出口管制措施对欧洲磁铁买家有何影响?
根据我们2025-2026年的经验,镝或铽含量超过痕量水平的钕铁硼合金需要中国出口许可证,这将使交货周期增加约四个月。工作温度低于约150°C的无重稀土合金牌号完全无需许可证——有关工程方面的权衡,请参阅我们的无重稀土合金指南。
买家须知
- 欧洲第一座大型烧结钕铁硼工厂(位于爱沙尼亚纳尔瓦,2025 年 9 月)年产能为 2000 吨,全面建成后可满足欧盟约 15% 的需求。
- CRMA 的 2030 年基准——40% 的欧盟加工、25% 的回收利用、≤65% 的单一国家依赖性——是不具约束力的目标,而不是供应保证。
- 瓶颈在于原料,而不是工厂:2026 年 5 月,中国以外的镝交易价格约为 1450 美元/公斤,大约是中国国内基准价格的 6.5 倍。
- 2026-2028 年,中国以外的磁铁供应将价格较高且供不应求;资格审查需要 12-24 个月。
- 实际策略是双轨采购加上在温度允许的情况下不使用 HRE 的工程。
来源
- Neo Performance Materials,2025 年第一季度管理层讨论与分析(纳尔瓦工厂产能、资本成本、欧盟拨款、首批样品、出售中国分离资产)
- Neo Performance Materials 公司公告,2026 年 4 月(Silmet 重稀土分离装置投产)
- 欧盟理事会,《关键原材料法案》(CRMA 基准、战略项目、伙伴关系;2024 年 5 月 23 日生效)
- 欧洲审计院关于关键原材料的特别报告 04/2026
- 布鲁盖尔研究所关于欧盟关键原材料战略的政策简报,2026年7月
- 稀土交易所/金属粉末技术报道纳尔瓦工厂和美爱谈判(2026 年)
- Solvay 和 GKN 粉末冶金项目报告(2025-2026 年)
- SMM中国国内价格评估,2026年4月;Argus Media中国以外地区价格评估(路透社报道),2026年5月
最后更新:2026年9月。该领域的政策、产能和价格数据变化迅速——在做出采购决策前,请务必核实最新情况。本文旨在提供实用的采购指南,而非法律或投资建议。
留下回复