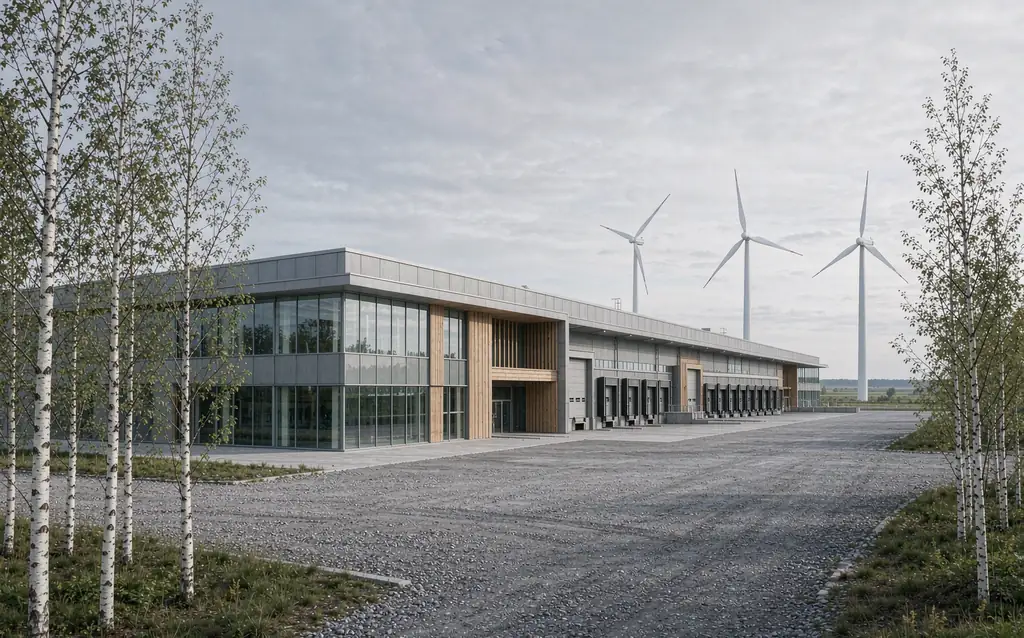
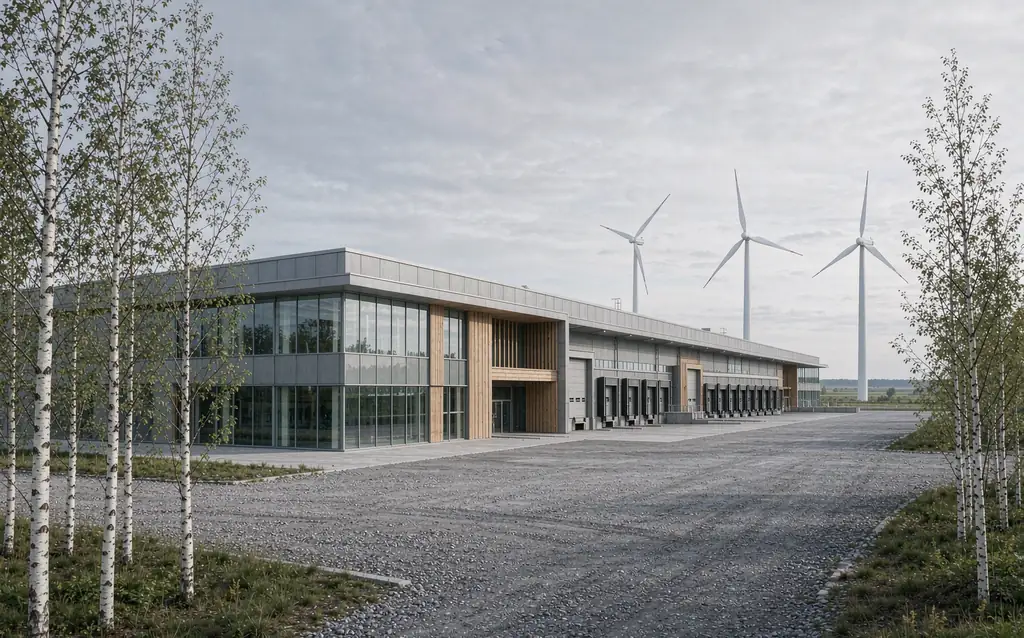
Em setembro de 2025, a Europa inaugurou sua primeira fábrica de ímãs de neodímio-ferro-boro (NdFeB) em grande escala, em Narva, na Estônia. Para as equipes de compras que passaram os últimos dois anos lidando com licenças de exportação, volatilidade de preços e o risco de dependência de um único fornecedor, isso soa como o início de uma cadeia de suprimentos verdadeiramente alternativa. E é — em parte. A Europa está construindo capacidade real de produção de ímãs, e a fábrica de Narva representa um marco importante. Mas construir fábricas é a parte rápida. A parte lenta é a matéria-prima, e essa lacuna entre as duas é exatamente o que os compradores precisam entender antes de reformular sua estratégia de fornecimento.
Este artigo explica o que a Europa realmente construiu, o que a Lei de Matérias-Primas Críticas promete, de onde virá — e de onde não virá — a matéria-prima e como seria um plano de fornecimento realista para o restante desta década.
Por que a Europa está investindo em capacidade de ímãs agora?
O problema reside na aritmética. Mais de 90% dos ímãs de NdFeB sinterizados do mundo são produzidos na China, de acordo com os próprios registros da Neo Performance Materials. Para motores de veículos elétricos, turbinas eólicas, acionamentos industriais e aplicações de defesa, isso representa um ponto único de falha que afeta toda a base industrial europeia.
A resposta da UE é a Lei das Matérias-Primas Críticas (CRMA), que entrou em vigor em 23 de maio de 2024. Ela estabelece quatro metas para o consumo anual de matérias-primas estratégicas da UE até 2030:
| Referência CRMA (até 2030) | Alvo |
|---|---|
| Extração dentro da UE | ≥ 10% |
| Processamento dentro da UE | ≥ 40% |
| Reciclagem dentro da UE | ≥ 25% |
| Dependência de qualquer país não pertencente à UE | ≤ 65% |
Duas coisas são importantes para os compradores aqui. Primeiro, os parâmetros de referência sãoalvos não ligantesNão se trata de quotas ou garantias de fornecimento — o Tribunal de Contas Europeu e o think tank Bruegel já questionaram se os projetos estratégicos designados conseguirão atingir esses objetivos. Em segundo lugar, a primeira ronda de 60 projetos estratégicos designados (47 deles dentro da UE) abrange tudo, desde lítio a grafite, pelo que as terras raras competem pelo mesmo capital, licenças e mão de obra qualificada que todos os outros materiais críticos.
Os controles de exportação da China sobre terras raras pesadas — o regime que explicamos em nossoGuia do comprador para os controles de exportação de NdFeB da China— aumentou a urgência de ambos os lados. Os compradores europeus vivenciaram diretamente as filas de licenciamento; os legisladores europeus viram o que acontece quando um único país controla tanto o material quanto o ímã.
O Plano de Expansão da Estônia: O Que Existe de Fato Hoje
A unidade de Narva, operada pela Neo Performance Materials, com sede no Canadá, é o centro de gravidade da estratégia europeia para ímãs. Em resumo:
| Marco | Status |
|---|---|
| Instalações inauguradas em Narva, Estônia. | Setembro de 2025 |
| Capacidade de sinterização de NdFeB da Fase 1 | 2.000 toneladas/ano |
| Potencial de expansão (Fase 2) | 5.000 toneladas/ano |
| Quota da procura de ímãs na UE após a plena implementação. | até aproximadamente 15% |
| Primeiras amostras de ímãs sinterizados | Enviado em abril de 2025 (18.000 peças para um cliente de motores de tração de primeira linha) |
| PPAP / produção em massa | Programado até 2026 |
| Custo de capital da Fase 1 | Aproximadamente US$ 75 milhões, com reembolso de cerca de 23% dos custos elegíveis pela subvenção da UE. |
| Visibilidade da demanda | Memorando de entendimento plurianual sobre capacidade com a Bosch |
A Neo anunciou a produção de seu milionésimo ímã em Narva poucos meses após a inauguração, e um ímã "fabricado na Europa" foi exibido na cúpula do G7 de 2025 — o que demonstra que essa fábrica tem peso político muito além de sua capacidade de produção.
Rio acima, em Sillamäe, no litoral, a 30 km de distância, a planta Silmet da Neo separa óxidos de terras raras há décadas. Em abril de 2026, a Neo colocou em operação uma nova planta.linha de separação de terras raras pesadasAli, a fábrica produz os primeiros óxidos de disprósio e térbio separados — os elementos que possibilitam a fabricação de NdFeB de alta temperatura e os mesmos elementos que exigem a licença de exportação da China. Juntas, Narva e Silmet representam o que há de mais próximo na Europa de uma cadeia de valor integrada para ímãs: separação de óxidos, metal, liga e ímãs acabados, tudo dentro de um único país pequeno.
A parte difícil: as matérias-primas não chegam no prazo.
É aqui que começa a conversa franca. A capacidade de processamento pode ser implementada em três anos; uma base diversificada de matérias-primas, não. Três fatos ilustram essa lacuna.
1. A questão da matéria-prima ainda está em aberto.Analistas independentes da cadeia de suprimentos apontam consistentemente a matéria-prima como a questão crítica e ainda sem resposta para o cluster estoniano: as usinas precisam de suprimentos seguros, rastreáveis e comercialmente viáveis de óxido de NdPr, disprósio e térbio — a preços que resistam à comparação com o material chinês. A Neo tem se diversificado ativamente (cooperação de fornecimento com produtores australianos, um memorando de entendimento de compra com a Globe Metals & Mining e — notavelmente — a venda, em março de 2025, de suas joint ventures de separação na China para a Shenghe Resources, mantendo participações minoritárias e o direito exclusivo de distribuir os produtos de terras raras pesadas dessas joint ventures chinesas fora da China por cinco anos). Leia essa última parte com atenção: mesmo a integradora ocidental mais comprometida ainda mantém um vínculo contratual com o fornecimento chinês de terras raras pesadas, porque é lá que as moléculas estão.
2. A diferença de preços conta a mesma história.Materiais provenientes e comercializados na China são negociados com um desconto significativo em relação aos materiais provenientes de fora da China:
| Elemento | Índice de referência doméstico da China (abril de 2026) | Avaliação fora da China (maio de 2026) | Brecha |
|---|---|---|---|
| Óxido de disprósio | ~US$ 220/kg | Aproximadamente US$ 1.450/kg | ~6,5× |
| Óxido de térbio | ~US$ 970/kg | Aproximadamente US$ 4.500/kg | ~4,6× |
A capacidade de produção de ímãs na Europa precisa garantir matéria-prima fora da China a esses preços, importar material chinês sob licença de exportação ou projetar seus sistemas levando em consideração as terras raras pesadas. Todas as três opções existem — e nenhuma é gratuita.
3. Nem todos os projetos europeus sobrevivem.A GKN Powder Metallurgy cancelou seu projeto de ímãs sinterizados na Alemanha em 2025, após investir cerca de € 20 milhões em uma planta piloto que tinha como meta uma produção de 4.000 toneladas/ano até 2030. Construir ímãs na Europa é estrategicamente desejável e comercialmente difícil ao mesmo tempo. A unidade da Solvay em La Rochelle — que visa a separação de disprósio e térbio em escala industrial até o final de 2026, com o objetivo de fornecer 30% do mercado europeu de óxidos de grau magnético até 2030 — é o outro projeto a ser observado, juntamente com o da Estônia.
Nada disso significa que a Europa vai fracassar. Significa apenas que as metas para 2030 são ambições medidas em relação aos prazos da engenharia química: novas capacidades de separação, novas metalizações, novas fábricas de ímãs e ciclos de qualificação de clientes levam anos, e todos esses processos precisam se sobrepor para fechar o ciclo.
O que isso significa para os compradores: um plano de fornecimento realista
Se você importa ímãs para a Europa — para os setores automotivo, eólico, de automação industrial e de sensores — esta é a estratégia que os fatos realmente comprovam.
Considere 2030 como uma direção, não como uma data de entrega.Os critérios de referência da CRMA não são vinculativos. Mesmo que todos os projetos estratégicos sejam bem-sucedidos, o fornecimento de ímãs de terras raras na Europa será restrito, parcialmente qualificado e com preços elevados durante a segunda metade desta década. A produção de Narva será disputada por todos os fabricantes de equipamentos originais (OEMs) da Europa; as primeiras alocações serão destinadas, logicamente, a motores de tração, energia eólica e defesa.
Espere um preço mais alto para produtos que não sejam da China — e inclua isso no seu orçamento.A tabela de preços Dy/Tb acima mostra a base de custos. Um ímã sinterizado europeu não será mais barato que um chinês. O que ele oferece é procedência, isenção de tarifas e facilidade de auditoria. Para algumas linhas de produtos, esse valor adicional vale a pena; para outras, não.
Implemente uma estratégia de fornecimento em duas frentes.Qualifique um fornecedor europeu ou não chinês para linhas de produtos estratégicas e sensíveis à rastreabilidade — e, simultaneamente, mantenha uma linha de fornecimento chinesa em conformidade com as normas, com prazos de licenciamento já definidos em seu planejamento. Nenhuma das duas opções, isoladamente, cobre todos os seus riscos: a opção europeia carece de volume e custo, enquanto a opção chinesa acarreta prazos de controle de exportação (cerca de quatro meses para terras raras pesadas licenciadas, com base em nossa experiência real de 2025–2026, conforme detalhamos em [referência]).nosso guia de conformidade para exportação).
Elimine os elementos de terras raras pesados sempre que possível.Para aplicações que operam abaixo de aproximadamente 150 °C, as classes de NdFeB livres de HRE dispensam completamente o licenciamento de exportação e reduzem a exposição à escassez de disprósio e térbio em qualquer rota de fornecimento — chinesa, estoniana ou de qualquer outra origem. Explicamos as compensações de engenharia emnosso guia livre de HREEsta é a alavanca menos utilizada nas compras públicas europeias atualmente.
Faça duas perguntas a cada fornecedor.Onde os ímãs são sinterizados? E de onde vem a matéria-prima? Um ímã pode ser "fabricado na Europa" com óxidos chineses ou "fabricado na China" em total conformidade com os controles de exportação e com testes de terceiros. Ambas as respostas podem ser legítimas — mas você deve saber qual está comprando, e os departamentos de conformidade dos seus clientes exigem isso cada vez mais.
Conclusão
A expansão da indústria de ímãs na Europa é uma realidade, e Narva representa um marco genuíno — a primeira vez em uma geração que existe capacidade de sinterização de NdFeB em escala em solo europeu, com a separação de terras raras pesadas emergindo ao lado. No entanto, a diversificação de matérias-primas está anos atrás da capacidade produtiva, as metas para 2030 não são vinculativas e a diferença de preço entre o material chinês e o de fora da China permanece grande. Para os compradores, a estratégia vencedora não é mudar as cadeias de suprimentos com base em manchetes. É seguir duas frentes: capacidade europeia onde a procedência justifica o preço mais alto, fornecimento chinês em conformidade com as normas onde o custo e o volume ainda dominam — e engenharia livre de terras raras pesadas sempre que a temperatura de operação permitir.
Precisa de uma segunda opinião sobre quais de suas peças podem ser fabricadas em aços livres de HRE, ou qual o custo real, em termos de prazo de entrega e burocracia, de um fornecimento chinês em conformidade com as normas?Entre em contato com a HS Hardwares— Fabricamos conjuntos de NdFeB, SmCo e magnéticos seguindo um processo de exportação documentado e em conformidade com as normas, e indicaremos exatamente qual opção se adequa à sua aplicação.
Xu Bo
Hangzhou HS Hardwares Co., Ltd.
E-mail: info@hshardwares.com | Telefone/WhatsApp: +86 136 6665 6994
www.hs-hardwares.com
Perguntas frequentes
Onde são fabricados os ímãs de NdFeB atualmente?
De acordo com os registros públicos da Neo Performance Materials, mais de 90% dos ímãs de NdFeB sinterizados do mundo são produzidos na China. A primeira fábrica de ímãs sinterizados em larga escala da Europa foi inaugurada em Narva, na Estônia, em setembro de 2025, com capacidade de 2.000 toneladas/ano na Fase 1.
Que percentagem da procura europeia de ímanes pode a fábrica de Narva suprir?
Na fase final de construção da Fase 2, com uma capacidade de cerca de 5.000 toneladas por ano, a instalação poderá suprir aproximadamente 15% da demanda da UE. A produção da Fase 1 está sendo qualificada junto a clientes dos setores automotivo e industrial até 2026.
Será que a Europa consegue fabricar ímanes sem matérias-primas chinesas?
Ainda não em escala comercial. A capacidade europeia de separação e produção de ímãs está aumentando, mas a matéria-prima — especialmente o disprósio e o térbio — ainda depende fortemente de fontes ligadas à China, e o material proveniente da China é negociado com um ágio de 4 a 6 vezes. As metas da UE para 2030 para processamento (40%) e reciclagem (25%) são parâmetros não vinculativos.
Será que os compradores devem optar agora por fornecedores europeus de ímãs?
Não se trata de atacado. Os ciclos de qualificação automotiva duram de 12 a 24 meses, a produção inicial é alocada para programas de veículos elétricos, energia eólica e defesa, e o fornecimento fora da China tem um preço mais elevado. Uma estratégia de duas vias — fornecimento europeu qualificado para linhas estratégicas, além de fornecimento chinês em conformidade com os requisitos e com prazos de licenciamento já definidos — corresponde à estrutura real do mercado.
Como os controles de exportação da China afetam os compradores europeus de ímãs?
O NdFeB contendo disprósio ou térbio em níveis acima de traços requer uma licença de exportação chinesa, acrescentando aproximadamente quatro meses ao prazo de entrega, com base em nossa experiência de 2025–2026. Os graus isentos de HRE (elementos de terras raras pesados) com temperatura de operação inferior a cerca de 150 °C dispensam completamente a licença — consulte nosso guia sobre isentos de HRE para obter informações sobre as vantagens e desvantagens técnicas.
Principais conclusões para compradores
- A primeira fábrica de NdFeB sinterizado em grande escala da Europa (Narva, Estônia, setembro de 2025) começará com uma capacidade de 2.000 t/ano e poderá atingir cerca de 15% da demanda da UE quando estiver totalmente operacional.
- As metas da CRMA para 2030 — 40% de processamento na UE, 25% de reciclagem, ≤65% de dependência de um único país — são ambições não vinculativas, não garantias de fornecimento.
- O gargalo está na matéria-prima, e não nas fábricas: o disprósio importado da China era negociado a cerca de US$ 1.450/kg em maio de 2026, aproximadamente 6,5 vezes o preço de referência no mercado interno chinês.
- O fornecimento de ímãs fora da China terá preços premium e alta demanda entre 2026 e 2028; o processo de qualificação leva de 12 a 24 meses.
- A estratégia prática consiste em fornecimento em duas frentes, além de engenharia livre de HRE (elementos de alta eficiência energética) sempre que a temperatura o permitir.
Fontes
- Neo Performance Materials, Análise e Discussão da Administração - 1º Trimestre de 2025 (Capacidade da unidade de Narva, custo de capital, subsídio da UE, primeiras amostras, venda de ativos de separação na China)
- Comunicados da empresa Neo Performance Materials, abril de 2026 (entrada em operação da separação de terras raras pesadas em Silmet)
- Conselho da UE, “Lei das matérias-primas críticas” (CRMA: parâmetros de referência, projetos estratégicos, parcerias; entrou em vigor em 23 de maio de 2024)
- Tribunal de Contas Europeu, Relatório Especial 04/2026 sobre matérias-primas críticas
- Resumo de políticas da Bruegel sobre a estratégia da UE para matérias-primas críticas, julho de 2026
- Relatório da Rare Earth Exchanges / Metal Powder Technology sobre a instalação de Narva e as negociações EUA-Estônia (2026)
- Relatório do projeto de metalurgia do pó da Solvay e da GKN via Europe Mining News (2025–2026)
- Avaliações de preços domésticos da SMM China, abril de 2026; avaliações de preços da Argus Media fora da China, divulgadas pela Reuters, maio de 2026.
Última atualização: setembro de 2026. Políticas, capacidade e preços neste setor mudam rapidamente — verifique a situação atual antes de tomar decisões de fornecimento. Este artigo é um guia prático para compras, não constituindo aconselhamento jurídico ou de investimento.
Deixe uma resposta