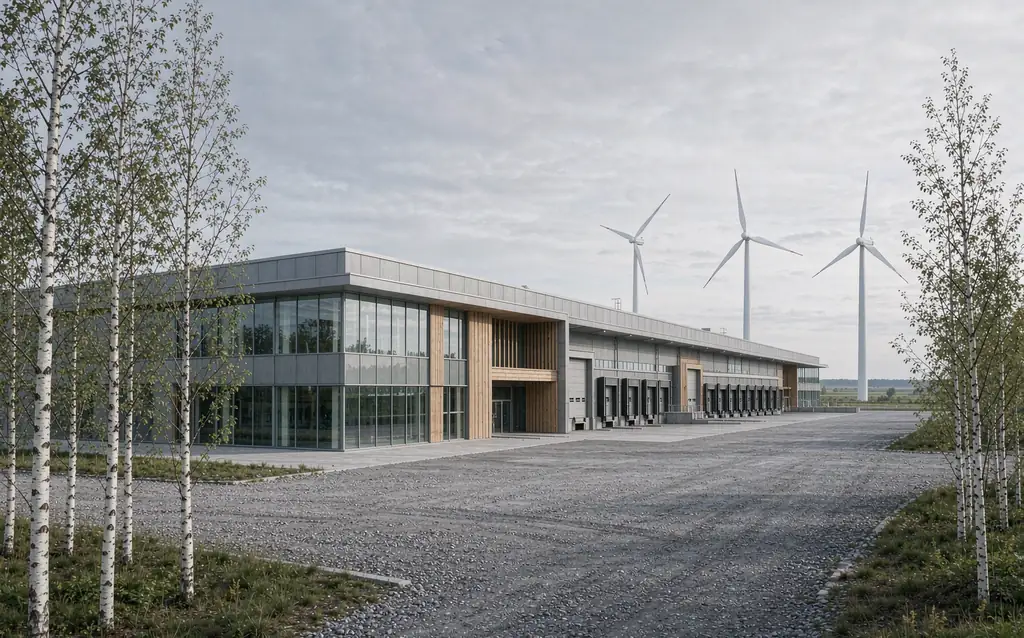
En septembre 2025, l'Europe a inauguré sa première usine de production à grande échelle d'aimants NdFeB frittés à Narva, en Estonie. Pour les équipes d'approvisionnement qui ont passé les deux dernières années à gérer les licences d'exportation, la volatilité des prix et le risque de dépendance à un fournisseur unique, cela sonne comme le début d'une chaîne d'approvisionnement véritablement alternative. C'est le cas, en partie. L'Europe développe une réelle capacité de production d'aimants, et l'usine de Narva représente une étape importante. Mais la construction des usines s'avère être la partie la plus rapide. La partie la plus lente concerne les matières premières, et c'est précisément cet écart entre les deux que les acheteurs doivent comprendre avant de repenser leur stratégie d'approvisionnement.
Cet article explique ce que l'Europe a réellement construit, ce que promet la loi sur les matières premières critiques, d'où proviendront — et d'où ne proviendront pas — les matières premières, et à quoi ressemble un plan d'approvisionnement réaliste pour le reste de cette décennie.
Pourquoi l'Europe développe-t-elle actuellement ses capacités de production d'aimants ?
Le déclencheur est mathématique. Plus de 90 % des aimants NdFeB frittés mondiaux sont produits en Chine, d'après les documents déposés par Neo Performance Materials. Pour les moteurs de véhicules électriques, les éoliennes, les entraînements industriels et les applications de défense, cela représente un point de défaillance unique qui menace l'ensemble du tissu industriel européen.
La réponse de l'UE est la loi sur les matières premières critiques (CRMA), entrée en vigueur le 23 mai 2024. Elle fixe quatre objectifs pour la consommation annuelle de matières premières stratégiques de l'UE d'ici à 2030 :
| Référence CRMA (d'ici 2030) | Cible |
|---|---|
| Extraction au sein de l'UE | ≥ 10% |
| Traitement au sein de l'UE | ≥ 40% |
| Le recyclage au sein de l'UE | ≥ 25% |
| Dépendance à l'égard d'un seul pays non membre de l'UE | ≤ 65% |
Deux éléments sont importants pour les acheteurs ici. Premièrement, les points de référence sontcibles non liantIl ne s'agit pas de quotas ni de garanties d'approvisionnement : la Cour des comptes européenne et le think tank Bruegel ont déjà émis des doutes quant à la capacité des projets stratégiques désignés à les atteindre. Par ailleurs, la première vague de 60 projets stratégiques désignés (dont 47 au sein de l'UE) couvre un large éventail de ressources, du lithium au graphite ; les terres rares se retrouvent donc en concurrence avec tous les autres matériaux critiques pour l'accès aux mêmes capitaux, autorisations et main-d'œuvre qualifiée.
Les contrôles chinois à l'exportation de terres rares lourdes — le régime que nous expliquons dans notreGuide d'achat sur les contrôles des exportations de NdFeB en Chine— une urgence accrue de part et d'autre. Les acheteurs européens ont constaté directement les files d'attente pour l'obtention des licences ; les décideurs politiques européens ont vu ce qui se passe lorsqu'un seul pays contrôle à la fois le matériau et l'aimant.
Le développement de l'Estonie : la situation actuelle
L'usine de Narva, exploitée par Neo Performance Materials, une entreprise canadienne, est au cœur de la stratégie européenne en matière d'aimants. Voici, en détail :
| Jalon | Statut |
|---|---|
| Installation inaugurée à Narva, en Estonie | Septembre 2025 |
| Capacité de frittage NdFeB de phase 1 | 2 000 tonnes/an |
| Potentiel d'expansion (Phase 2) | 5 000 tonnes/an |
| Part de la demande d'aimants de l'UE à pleine capacité | jusqu'à environ 15% |
| Premiers échantillons d'aimants frittés | Livraison prévue en avril 2025 (18 000 pièces à un client de premier plan dans le secteur des moteurs de traction). |
| PPAP / production de masse | Prévu jusqu'en 2026 |
| coût d'investissement de la phase 1 | Environ 75 millions de dollars américains, dont environ 23 % de remboursement des coûts admissibles par une subvention de l'UE |
| Visibilité de la demande | Protocole d'entente pluriannuel sur les capacités avec Bosch |
Neo a annoncé avoir produit son millionième aimant à Narva quelques mois seulement après son ouverture, et un aimant « fabriqué en Europe » a été présenté au sommet du G7 de 2025 — signes que cette usine a un poids politique bien au-delà de sa capacité de production.
En amont, à Sillamäe, sur la côte à 30 km de là, l'usine Silmet de Neo sépare les oxydes de terres rares depuis des décennies. En avril 2026, Neo a mis en service une nouvelle unité.ligne de séparation des terres rares lourdesC’est là que l’usine a produit ses premiers oxydes de dysprosium et de terbium séparés – les éléments indispensables à la fabrication d’aimants NdFeB haute température et qui déclenchent l’octroi des licences d’exportation chinoises. Ensemble, Narva et Silmet constituent ce qui se rapproche le plus, en Europe, d’une chaîne de valeur intégrée pour les aimants : séparation des oxydes, métal, alliage et aimants finis, le tout au sein d’un seul et même pays.
Le plus difficile : les matières premières n'arrivent pas comme prévu.
C’est là que commence la discussion franche. On peut mettre en service une capacité de production en trois ans ; une base de matières premières diversifiée, en revanche, ne le peut pas. Trois faits illustrent cet écart.
1. La question des matières premières reste ouverte.Les analystes indépendants de la chaîne d'approvisionnement soulignent régulièrement que l'approvisionnement en matières premières constitue la question cruciale restée sans réponse pour le cluster estonien : les usines ont besoin d'un approvisionnement sûr, traçable et commercialement viable en oxyde de NdPr, en dysprosium et en terbium, à des prix compétitifs par rapport aux matériaux chinois. Neo a activement diversifié ses sources d'approvisionnement (coopération avec des producteurs australiens, protocole d'accord d'achat avec Globe Metals & Mining et, notamment, la vente en mars 2025 de ses coentreprises chinoises de séparation à Shenghe Resources, tout en conservant des participations minoritaires et le droit exclusif de distribuer les produits de terres rares lourdes de ces coentreprises chinoises hors de Chine pendant cinq ans). Il est important de bien comprendre ce dernier point : même l'intégrateur occidental le plus engagé conserve des liens contractuels avec le marché chinois des terres rares lourdes, car c'est là que se trouvent ces molécules.
2. L'écart de prix confirme cette même tendance.Les matériaux provenant de Chine et dont le prix est fixé en Chine se négocient avec une forte décote par rapport aux matériaux exportés de Chine :
| Élément | Référence nationale chinoise (avril 2026) | Évaluation hors Chine (mai 2026) | Écart |
|---|---|---|---|
| Oxyde de dysprosium | ~220 $US/kg | ~1 450 $US/kg | ~6,5× |
| Oxyde de terbium | ~970 $US/kg | ~4 500 $US/kg | ~4,6× |
Les fabricants européens d'aimants doivent soit s'approvisionner en matières premières en provenance de Chine à ces prix, soit importer des matériaux chinois sous licence d'exportation, soit concevoir des aimants compatibles avec des terres rares lourdes. Ces trois solutions existent, mais aucune n'est gratuite.
3. Tous les projets européens ne survivent pas.GKN Powder Metallurgy a annulé son projet allemand d'aimants frittés en 2025 après avoir investi environ 20 millions d'euros dans une usine pilote qui visait une production de 4 000 tonnes par an d'ici 2030. La production d'aimants en Europe est à la fois stratégiquement avantageuse et commercialement complexe. L'usine de Solvay à La Rochelle, qui vise la séparation du dysprosium et du terbium à l'échelle industrielle d'ici fin 2026, avec pour objectif de fournir 30 % du marché européen des oxydes de qualité magnétique d'ici 2030, est l'autre projet à suivre de près, aux côtés de celui de l'Estonie.
Rien de tout cela n'indique que l'Europe va échouer. Cela signifie simplement que les objectifs fixés pour 2030 sont des ambitions mesurées à l'aune des délais du génie chimique : les nouvelles capacités de séparation, les nouvelles métallisations, les nouvelles usines d'aimants et les cycles de qualification des clients prennent chacun des années, et tous ces éléments doivent se chevaucher pour boucler la boucle.
Ce que cela signifie pour les acheteurs : un plan d’approvisionnement réaliste
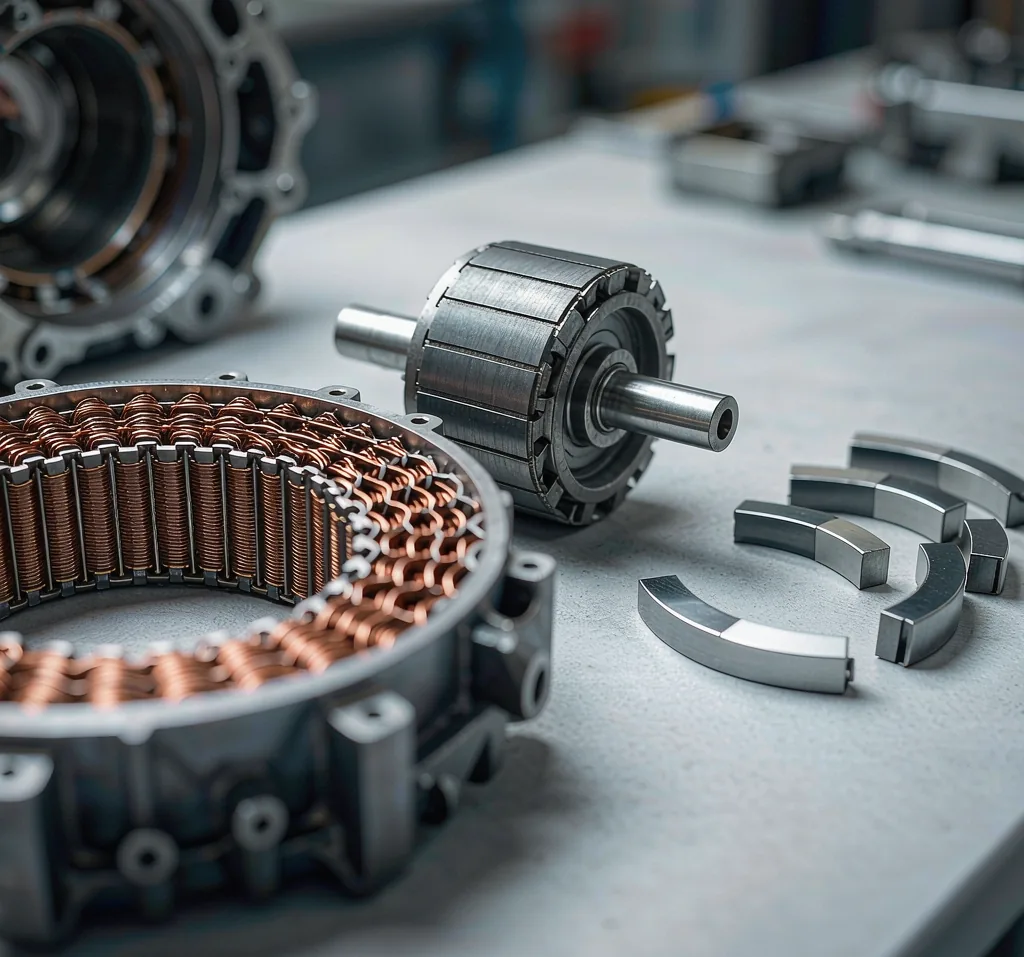
Si vous importez des aimants en Europe (automobile, éolien, automatisation industrielle, capteurs), voici la stratégie que les faits confirment.
Considérez 2030 comme une orientation, et non comme une date de livraison.Les indicateurs CRMA ne sont pas contraignants. Même si tous les projets stratégiques aboutissent, l'approvisionnement en aimants de terres rares en Europe restera tendu, partiellement qualifié et à prix élevé durant la seconde moitié de cette décennie. La production de Narva sera convoitée par tous les équipementiers européens ; les premières allocations seront logiquement destinées aux moteurs de traction, à l'éolien et à la défense.
Attendez-vous à une prime de prix pour les fournisseurs hors Chine — et prévoyez-la dans votre budget.Le tableau des prix Dy/Tb ci-dessus indique le coût de base. Un aimant fritté européen ne sera pas moins cher qu'un aimant chinois. Ce surcoût se traduit par une meilleure origine, une protection contre les droits de douane et une plus grande facilité d'audit. Pour certaines gammes de produits, ce surcoût est justifié ; pour d'autres, il ne l'est pas.
Adoptez une stratégie de fournisseurs à deux vitesses.Sélectionnez un fournisseur européen ou non chinois pour vos gammes de produits stratégiques et sensibles à la traçabilité, tout en maintenant une chaîne d'approvisionnement chinoise conforme, avec des délais d'obtention de licences intégrés à votre planification. Aucune de ces solutions ne couvre à elle seule tous vos risques : la solution européenne manque de volume et de moyens, tandis que la solution chinoise est soumise aux délais de contrôle des exportations (environ quatre mois pour les terres rares lourdes sous licence, selon notre expérience de 2025-2026, comme nous le détaillons dans [référence manquante]).notre guide de conformité à l'exportation).
Éliminez autant que possible les terres rares lourdes.Pour les applications fonctionnant à des températures inférieures à environ 150 °C, les nuances de NdFeB sans terres rares lourdes permettent de s'affranchir totalement des licences d'exportation et de réduire l'exposition aux pénuries de dysprosium et de terbium, quelle que soit la voie d'approvisionnement (chinoise, estonienne ou autre). Nous expliquons les compromis techniques dansnotre guide sans Saint-Empire romain germaniqueIl s'agit actuellement du levier le plus sous-utilisé dans les marchés publics européens.
Posez deux questions à chaque fournisseur.Où sont frittés les aimants ? D’où proviennent les matières premières ? Un aimant peut être « fabriqué en Europe » à partir d’oxydes chinois, ou « fabriqué en Chine » dans le respect total des réglementations à l’exportation et avec des tests effectués par un organisme tiers. Les deux réponses sont valables, mais vous devez savoir lequel vous achetez, et les services de conformité de vos clients posent de plus en plus de questions à ce sujet.
En résumé
Le développement de la production d'aimants en Europe est une réalité, et Narva représente une étape majeure : c'est la première fois depuis une génération qu'une capacité de production d'aimants NdFeB frittés à grande échelle est implantée en Europe, avec l'émergence concomitante de procédés de séparation des terres rares lourdes. Cependant, la diversification des matières premières accuse un retard de plusieurs années par rapport à la capacité de production, les objectifs fixés pour 2030 ne sont pas contraignants, et l'écart de prix entre les matériaux chinois et ceux provenant de l'étranger demeure important. Pour les acheteurs, la stratégie gagnante ne consiste pas à changer de chaîne d'approvisionnement au gré des annonces. Il s'agit plutôt de maintenir une double approche : une capacité européenne lorsque la provenance justifie le surcoût, un approvisionnement chinois conforme aux normes lorsque le coût et le volume restent prépondérants, et une ingénierie sans terres rares lourdes partout où la température de fonctionnement le permet.
Vous avez besoin d'un deuxième avis sur les pièces qui peuvent être fabriquées dans des qualités sans HRE, ou sur le coût réel, en termes de délais et de formalités administratives, d'un approvisionnement conforme provenant de Chine ?Contactez HS Hardwares— Nous fabriquons des assemblages NdFeB, SmCo et magnétiques selon un processus d'exportation documenté et conforme, et nous vous indiquerons précisément la voie qui convient à votre application.
Xu Bo
Hangzhou HS Hardwares Co., Ltd.
Courriel : info@hshardwares.com | Téléphone/WhatsApp : +86 136 6665 6994
www.hs-hardwares.com
Foire aux questions
Où sont fabriqués aujourd'hui les aimants NdFeB ?
D'après les documents publics de Neo Performance Materials, plus de 90 % des aimants frittés NdFeB mondiaux sont produits en Chine. La première usine européenne d'aimants frittés à grande échelle a ouvert ses portes à Narva, en Estonie, en septembre 2025, avec une capacité de production de 2 000 tonnes par an pour sa première phase.
Quelle part de la demande européenne en aimants l'usine de Narva peut-elle couvrir ?
Une fois la phase 2 pleinement opérationnelle, avec une capacité d'environ 5 000 tonnes par an, l'usine pourrait couvrir près de 15 % de la demande de l'UE. La production de la phase 1 est en cours de qualification auprès de clients des secteurs automobile et industriel jusqu'en 2026.
L'Europe peut-elle fabriquer des aimants sans matières premières chinoises ?
Pas encore à l'échelle industrielle. Les capacités européennes de séparation et de production de magnétiseur augmentent progressivement, mais les matières premières — notamment le dysprosium et le terbium — restent fortement dépendantes de sources chinoises, et les matériaux exportés de Chine se négocient avec une prime de 4 à 6 fois. Les objectifs de l'UE pour 2030 en matière de traitement (40 %) et de recyclage (25 %) ne sont que des indicateurs non contraignants.
Les acheteurs devraient-ils se tourner dès maintenant vers les fournisseurs d'aimants européens ?
Il ne s'agit pas de vente en gros. Les cycles de qualification automobile durent de 12 à 24 mois, les premières productions sont allouées aux programmes de véhicules électriques, d'éolien et de défense, et les fournisseurs non chinois sont plus chers. Une stratégie à deux volets – un approvisionnement européen qualifié pour les segments stratégiques et un approvisionnement chinois conforme, avec des délais d'obtention de licence intégrés – correspond à la structure réelle du marché.
Comment les contrôles chinois à l'exportation affectent-ils les acheteurs européens d'aimants ?
Les alliages NdFeB contenant du dysprosium ou du terbium à des concentrations supérieures à l'état de traces nécessitent une licence d'exportation chinoise, ce qui allonge le délai de livraison d'environ quatre mois, selon notre expérience de 2025-2026. Les qualités sans terres rares lourdes (TRL) dont la température de fonctionnement est inférieure à 150 °C environ sont exemptées de cette licence ; consultez notre guide sur les alliages sans TRL pour connaître les compromis techniques.
Points clés à retenir pour les acheteurs
- La première usine européenne de NdFeB fritté à grande échelle (Narva, Estonie, septembre 2025) démarrera à 2 000 t/an et pourrait atteindre environ 15 % de la demande de l'UE une fois sa capacité maximale atteinte.
- Les objectifs de référence de la CRMA pour 2030 — 40 % de traitement dans l'UE, 25 % de recyclage, ≤ 65 % de dépendance à un seul pays — sont des ambitions non contraignantes, et non des garanties d'approvisionnement.
- Ce sont les matières premières, et non les usines, qui constituent le goulot d’étranglement : le dysprosium exporté de Chine se négociait autour de 1 450 $US/kg en mai 2026, soit environ 6,5 fois le prix de référence national chinois.
- L'approvisionnement en aimants non chinois sera plus cher et sursouscrit jusqu'en 2026-2028 ; la qualification prend 12 à 24 mois.
- La stratégie pratique consiste à diversifier l'approvisionnement et à optimiser l'ingénierie sans terres rares lourdes lorsque la température le permet.
Sources
- Neo Performance Materials, Analyse et commentaires de la direction – 1er trimestre 2025 (Capacité de l’usine de Narva, coûts d’investissement, subvention de l’UE, premiers échantillons, vente des actifs de séparation chinois)
- Annonces de la société Neo Performance Materials, avril 2026 (mise en service de l'unité de séparation des terres rares lourdes à Silmet)
- Conseil de l’UE, « Loi sur les matières premières critiques » (normes CRMA, projets stratégiques, partenariats ; entrée en vigueur le 23 mai 2024)
- Cour des comptes européenne, Rapport spécial 04/2026 sur les matières premières critiques
- Note d'information de Bruegel sur la stratégie de l'UE en matière de matières premières critiques, juillet 2026
- Rare Earth Exchanges / Metal Powder Technology présente un rapport sur l'installation de Narva et les négociations entre les États-Unis et l'Estonie (2026)
- Rapport sur le projet de métallurgie des poudres de Solvay et GKN publié dans Europe Mining News (2025-2026)
- Évaluations des prix intérieurs en Chine par SMM, avril 2026 ; Évaluations des prix hors Chine par Argus Media, rapportées par Reuters, mai 2026
Dernière mise à jour : septembre 2026. Les données relatives aux politiques, aux capacités et aux prix dans ce secteur évoluent rapidement ; vérifiez la situation actuelle avant de prendre des décisions d’approvisionnement. Cet article est un guide pratique pour les achats et ne constitue pas un avis juridique ou financier.
Laisser un commentaire