2025年9月、ヨーロッパはエストニアのナルヴァに初の大型焼結ネオジム磁石工場を稼働させた。過去2年間、輸出許可、価格変動、単一供給源リスクへの対応に追われてきた調達チームにとって、これは真に代替的なサプライチェーンの始まりのように聞こえる。確かに、部分的にはその通りだ。ヨーロッパは本格的な磁石生産能力を構築しており、ナルヴァ工場は紛れもないマイルストーンである。しかし、工場建設は比較的速い部分であり、遅いのは原材料の調達だ。そして、この2つの間のギャップこそ、調達戦略を見直す前にバイヤーが理解しておくべき点なのだ。
この記事では、ヨーロッパが実際に何を構築してきたのか、重要原材料法が何を約束しているのか、原料はどこから来るのか、どこから来ないのか、そして今世紀後半における現実的な調達計画とはどのようなものなのかを解説します。
ヨーロッパが今、マグネット病院の収容能力を構築している理由
問題は単純な算術計算にある。ネオ・パフォーマンス・マテリアルズ社自身の提出書類によると、世界の焼結ネオジム磁石の90%以上が中国で生産されている。電気自動車のモーター、風力タービン、産業用駆動装置、防衛用途などにおいて、これは欧州の産業基盤全体を支える単一障害点となる。
EUの対応策は、2024年5月23日に発効した重要原材料法(CRMA)である。この法律は、2030年までのEUの戦略的原材料の年間消費量について、4つの基準値を定めている。
| CRMAベンチマーク(2030年まで) | ターゲット |
|---|---|
| EU域内での抽出 | 10%以上 |
| EU域内での処理 | 40%以上 |
| EU域内におけるリサイクル | 25%以上 |
| EU以外の単一の国への依存 | 65%以下 |
ここでの購入者にとって重要なことは2つあります。まず、ベンチマークは拘束力のないターゲット割り当てや供給保証ではなく、欧州会計検査院とブリューゲル・シンクタンクは、指定された戦略的プロジェクトがそれらに届くかどうかについて既に疑問を呈している。第二に、指定された戦略的プロジェクト60件(うち47件はEU域内)の最初のラウンドは、リチウムからグラファイトまであらゆるものを対象としているため、レアアースは他のすべての重要物質と同様に、資本、許可、熟練労働力を巡って競争している。
中国による重希土類元素の輸出規制――その制度については、中国のNdFeB輸出規制に関する購入者向けガイド―双方に切迫感が加わった。欧州のバイヤーはライセンス取得の行列を直接経験し、欧州の政策立案者は、単一国が材料と磁石の両方を支配した場合に何が起こるかを目の当たりにした。
エストニアの建設状況:現状はどのようなものか
カナダに本社を置くネオ・パフォーマンス・マテリアルズ社が運営するナルバ施設は、ヨーロッパの磁石戦略の中核を成す拠点である。具体的には、以下の通りである。
| マイルストーン | 状態 |
|---|---|
| エストニアのナルヴァで施設が開設されました | 2025年9月 |
| 第1段階焼結NdFeBの容量 | 年間2,000トン |
| 拡張の可能性(フェーズ2) | 年間5,000トン |
| EUマグネット需要の完全稼働時のシェア | 最大約15% |
| 最初の焼結磁石サンプル | 2025年4月出荷予定(ティア1トラクションモーター顧客向けに18,000個) |
| PPAP / 量産 | 2026年まで予定されている |
| 第1段階の設備投資費用 | 約7,500万米ドル、対象経費の約23%がEU補助金として払い戻される。 |
| 需要の可視化 | ボッシュとの複数年契約に基づく生産能力に関する覚書 |
ネオ社は、ナルバ工場の操業開始から数ヶ月以内に100万個目の磁石を生産したと発表し、2025年のG7サミットでは「メイド・イン・ヨーロッパ」の磁石が披露された。これは、この工場が生産量以上の政治的な影響力を持っていることを示している。
上流の海岸沿い、30km離れたシラマエにあるネオ社のシルメット工場では、数十年にわたり希土類酸化物の分離を行ってきた。2026年4月、ネオ社は新たな設備を稼働させた。重希土類分離ラインそこで、同工場初のジスプロシウム酸化物とテルビウム酸化物の分離生産に成功した。これらは高温NdFeBグレードの製造を可能にする元素であり、中国の輸出許可の発動条件となる元素でもある。ナルヴァとシルメットを合わせると、酸化物分離、金属、合金、完成磁石までを一つの小国で完結させる、ヨーロッパで最も統合された磁石バリューチェーンと言えるだろう。
難点:原材料が予定通りに届かない
ここから率直な議論が始まる。加工能力は3年で稼働させることができるが、多様な原材料基盤はそうはいかない。このギャップを示す3つの事実がある。
1. 原料の問題はまだ解決していません。独立系サプライチェーンアナリストは、エストニアのクラスターにとって重要な未解決問題として原料を常に指摘している。プラントには、中国産原料と比較しても遜色のない価格で、安全で追跡可能かつ商業的に実現可能なネオジムプラセオジム酸化物、ジスプロシウム、テルビウムの供給が必要である。ネオは積極的に多角化を進めている(オーストラリアの生産者との供給協力、グローブ・メタルズ&マイニングとのオフテイクMOU、そして特に注目すべきは、2025年3月に中国の分離合弁事業を盛和資源に売却し、少数株を保持し、これらの中国合弁事業の重希土類製品を中国国外で5年間独占的に販売する権利を保持していること)。最後の部分を注意深く読んでほしい。最も熱心な西側のインテグレーターでさえ、中国の重希土類供給に契約上の足場を残している。なぜなら、分子はそこにあるからだ。
2. 価格差も同じことを物語っている。中国国内で調達・価格設定された原材料は、中国国外で調達された原材料に比べて大幅な割引価格で取引されている。
| 要素 | 中国国内ベンチマーク(2026年4月) | 中国を除く評価(2026年5月) | ギャップ |
|---|---|---|---|
| ジスプロシウム酸化物 | 約220米ドル/kg | 約1,450米ドル/kg | 約6.5倍 |
| 酸化テルビウム | 約970米ドル/kg | 約4,500米ドル/kg | 約4.6倍 |
欧州の磁石製造能力は、中国からこれらの価格で原料を確保するか、輸出許可を得て中国から原料を輸入するか、あるいは重希土類元素を使用しない設計を行うかのいずれかを選択しなければならない。これら3つの選択肢はすべて存在するが、いずれも無料ではない。
3.すべての欧州プロジェクトが成功するわけではない。GKNパウダーメタラジーは、2030年までに年間4,000トンの生産を目指していたパイロットプラントに約2,000万ユーロを投資した後、2025年にドイツでの焼結磁石プロジェクトを中止した。ヨーロッパで磁石を製造することは戦略的に望ましい一方で、商業的には困難でもある。ソルベイのラ・ロシェル工場は、2026年末までに工業規模でのジスプロシウムとテルビウムの分離を目指し、2030年までにヨーロッパの磁石グレード酸化物市場の30%を供給することを目標としており、エストニアのプロジェクトと並んで注目すべきもう1つのプロジェクトである。
これは決してヨーロッパが失敗することを意味するものではない。2030年の目標は、化学工学のタイムラインに基づいて設定された野心的な目標であることを示している。新たな分離能力、新たな金属化技術、新たな磁石プラント、そして顧客認定サイクルはそれぞれ数年を要し、循環型システムを完成させるためには、これらすべてが同時に進行する必要がある。
購入者にとっての意味:現実的な調達計画
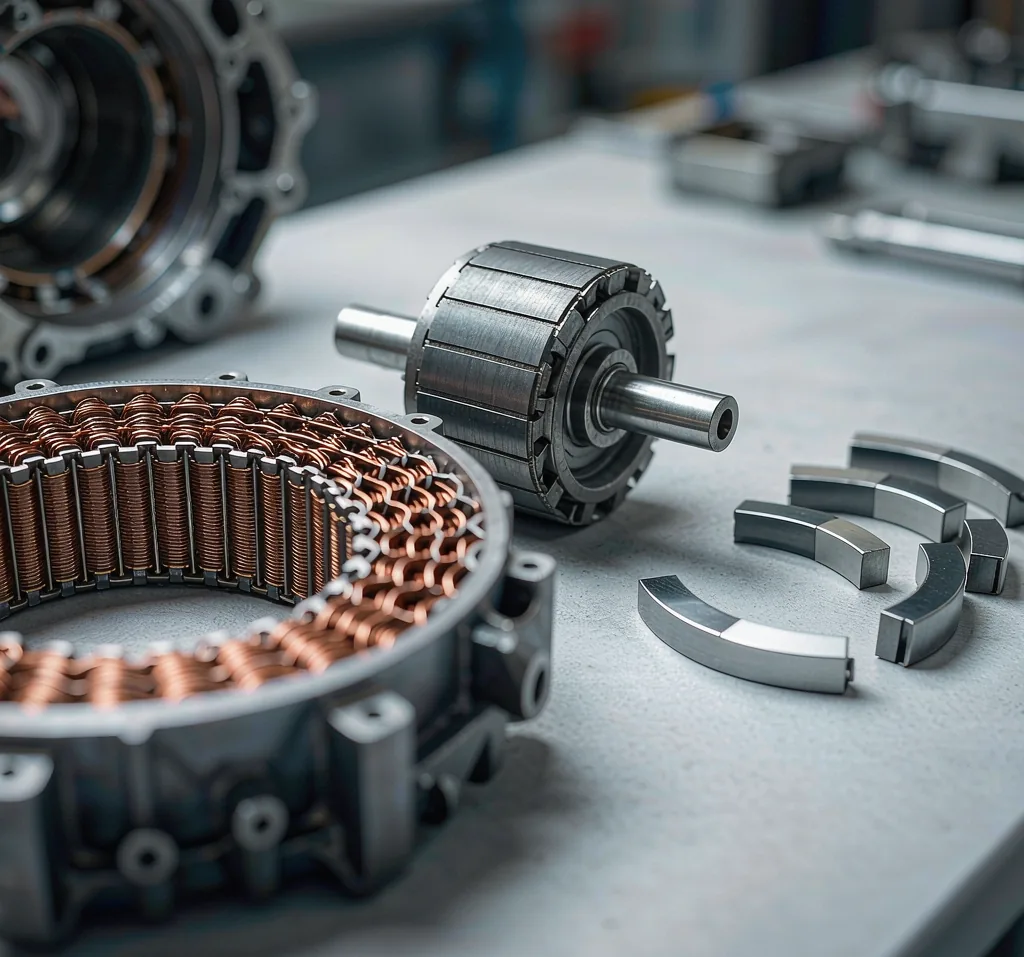
欧州向けに磁石を仕入れる場合(自動車、風力発電、産業オートメーション、センサーなど)、事実が裏付ける戦略は以下のとおりです。
2030年は供給期限ではなく、方向性を示すものとして捉えてください。CRMAのベンチマークは拘束力を持たない。たとえ全ての戦略的プロジェクトが成功したとしても、欧州における希土類磁石の供給は、今世紀後半にかけて逼迫し、供給能力が不十分で、価格も高止まりするだろう。ナルバの生産量は欧州のあらゆるOEMメーカーから狙われることになるだろう。当然ながら、最初の割り当ては牽引モーター、風力発電、防衛分野に回されることになる。
中国以外の供給元からの調達には価格プレミアムがかかることを覚悟し、その分の予算を確保しておきましょう。上記のDy/Tb価格表は、コストベースを示しています。ヨーロッパ製の焼結磁石は、中国製のものより安価になることはありません。ヨーロッパ製の利点は、原産地の確実性、関税の免除、監査への対応の容易さです。製品ラインによっては、この価格差に見合う価値がありますが、そうでない製品もあります。
二本立てのサプライヤー戦略を実行する。戦略的でトレーサビリティが重要な製品ラインについては、欧州または中国以外のサプライヤーを1社選定し、同時に、計画にライセンス取得リードタイムを組み込んだ、規制に準拠した中国の供給ラインを維持してください。どちらのルートも単独ではすべてのリスクをカバーすることはできません。欧州ルートは量とコストが不足しており、中国ルートは輸出管理リードタイム(2025~2026年の実際の経験では、ライセンス取得済みの重希土類グレードで約4か月)がかかります。詳細は後述します。当社の輸出コンプライアンスガイド).
可能な限り、重希土類元素を排除する。約150℃以下の温度で動作するアプリケーションでは、HREフリーのNdFeBグレードは輸出許可を完全に回避し、中国、エストニア、その他の供給ルートを問わず、ジスプロシウムとテルビウムの不足によるリスクを軽減します。エンジニアリング上のトレードオフについては、以下で説明します。私たちのHREフリーガイドこれは、現在ヨーロッパの調達において最も活用されていない手段の一つである。
すべてのサプライヤーに2つの質問をしてください。磁石はどこで焼結されているのか?また、原料はどこから来ているのか?磁石は、中国産の酸化物から「ヨーロッパ製」と謳われている場合もあれば、第三者機関による試験を受け、輸出規制を完全に遵守した「中国製」と謳われている場合もある。どちらも正当な回答となり得るが、購入しようとしている磁石がどちらなのかを把握しておくべきであり、顧客のコンプライアンス部門もますますこの点を問うようになっている。
結論
ヨーロッパにおける磁石製造の拡大は現実のものであり、ナルヴァはまさに画期的な出来事だ。ヨーロッパの地でこれほどの規模の焼結ネオジム鉄ボロン製造能力が実現したのは、実に一世代ぶりのことだ。しかも、その傍らには重希土類元素の分離設備も出現しつつある。しかし、原材料の多様化は生産能力の拡大に何年も遅れをとっており、2030年の目標は拘束力を持たない。さらに、中国産と中国以外の産地の材料価格の差は依然として大きい。買い手にとって、見出しだけでサプライチェーンを切り替えるのは得策ではない。むしろ、ヨーロッパ産の材料で高価格を正当化できる場合と、コストと量が依然として重要な要素となる中国産の材料でコストを抑え、さらに稼働温度が許す限り重希土類元素を含まない技術を採用するという、二つの戦略を同時に展開すべきだ。
どの部品をHREフリーグレードに移行できるか、あるいは中国からの適合部品調達にかかるリードタイムや書類手続きのコストは実際どれくらいかかるのかについて、セカンドオピニオンが必要ですか?HSハードウェアにお問い合わせください当社は、文書化された法令遵守の輸出プロセスに基づいてNdFeB、SmCo、および磁気アセンブリを製造しており、お客様の用途に最適なルートを正確にご案内いたします。
徐波
杭州HSハードウェア株式会社
メールアドレス:info@hshardwares.com | 電話/WhatsApp:+86 136 6665 6994
www.hs-hardwares.com
よくある質問
現在、ネオジム鉄ボロン磁石はどこで製造されていますか?
ネオ・パフォーマンス・マテリアルズ社の公開資料によると、世界の焼結ネオジム磁石の90%以上は中国で生産されている。ヨーロッパ初の大型焼結磁石工場は、2025年9月にエストニアのナルヴァに開設され、第1期生産能力は年間2,000トンとなる。
ナルヴァ工場は、ヨーロッパの磁石需要のどれくらいを賄えるのだろうか?
第2段階の設備が完全に稼働すれば、年間約5,000トンの生産能力を持つこの施設は、EUの需要の約15%を満たすことができる。第1段階の生産量は、2026年まで自動車および産業分野の顧客向けに認証試験が行われている。
ヨーロッパは中国産の原材料を使わずに磁石を製造できるのか?
商業規模にはまだ達していない。欧州における分離・磁石処理能力は増強されつつあるものの、原料、特にジスプロシウムとテルビウムは依然として中国関連の供給源に大きく依存しており、中国以外の産出物は4~6倍のプレミアム価格で取引されている。EUが掲げる2030年の処理目標(40%)とリサイクル目標(25%)は、拘束力のない目安に過ぎない。
購入者は今、ヨーロッパの磁石サプライヤーに切り替えるべきだろうか?
卸売りではない。自動車の認証サイクルは12~24ヶ月に及び、初期生産分はEV、風力発電、防衛プログラムに割り当てられ、中国以外の供給にはプレミアム価格が付く。戦略的なライン向けに認証済みの欧州からの供給と、ライセンス取得までのリードタイムを考慮した中国からの適合供給という二本柱の戦略が、実際の市場構造に合致している。
中国の輸出規制は、欧州の磁石購入者にどのような影響を与えるのか?
微量以上のジスプロシウムまたはテルビウムを含むNdFeBは、中国の輸出許可が必要となり、2025~2026年の経験に基づくと、リードタイムが約4ヶ月延長されます。約150℃以下の動作温度で使用されるHREフリーグレードは、許可を一切必要としません。技術的なトレードオフについては、HREフリーガイドをご覧ください。
購入者にとっての重要なポイント
- 欧州初の大型焼結ネオジム鉄ボロン工場(エストニア、ナルヴァ、2025年9月開業予定)は、年間2,000トンの生産能力でスタートし、フル稼働時にはEUの需要の約15%を満たす可能性がある。
- CRMAが掲げる2030年の目標――EU域内での処理率40%、リサイクル率25%、単一国への依存度65%以下――は、拘束力のない目標であり、供給保証ではない。
- ボトルネックとなっているのは工場ではなく原料だ。2026年5月時点で、中国産ジスプロシウムの取引価格は1kgあたり約1,450米ドルで、中国国内のベンチマーク価格の約6.5倍だった。
- 中国以外の磁石の供給は、2026年から2028年にかけて高価格帯となり、需要が供給を上回る見込みです。資格取得には12~24ヶ月かかります。
- 現実的な戦略は、二本立ての調達方法と、気温が許す限りHRE(水素・鉄鉱石・元素)を使用しないエンジニアリングを組み合わせることである。
情報源
- ネオ・パフォーマンス・マテリアルズ、経営陣による討議および分析(2025年第1四半期)(ナルバ工場の生産能力、設備投資額、EU補助金、最初のサンプル、中国の分離設備の売却)
- ネオ・パフォーマンス・マテリアルズ社による2026年4月の発表(シルメットにおける重希土類分離設備の稼働開始)
- EU理事会、「重要原材料法」(CRMAベンチマーク、戦略的プロジェクト、パートナーシップ;2024年5月23日発効)
- 欧州会計検査院、重要原材料に関する特別報告書04/2026
- ブルューゲル社によるEU重要原材料戦略に関する政策ブリーフィング(2026年7月)
- 希土類取引所/金属粉末技術誌がナルヴァ施設と米国・エストニア間の交渉について報じる(2026年)
- ソルベイ社とGKNパウダーメタラジー社のプロジェクトに関する報告書(Europe Mining News掲載、2025年~2026年)
- SMMによる中国国内価格評価(2026年4月)、ロイター通信が報じたアーガス・メディアの中国を除く価格評価(2026年5月)
最終更新日:2026年9月。この分野の政策、生産能力、価格データは急速に変化するため、調達決定を行う前に最新の状況を確認してください。この記事は実用的な調達支援ツールであり、法的助言や投資助言ではありません。
返信を残す